Для многих людей приобретение жилья — значимый этап, независимо от формы отношений. На практике ипотека вне брака возможна, ведь банки готовы сотрудничать с парами, которые официально не зарегистрировали свой союз. Однако, прежде чем обращаться в банк, стоит изучить основные нюансы сделки и понять, как снизить возможные риски. Также важно знать, что ипотека в гражданском браке даёт практически те же возможности, что и при официальном оформлении отношений, но требует более тщательного подхода к юридическим деталям.
Варианты оформления кредита
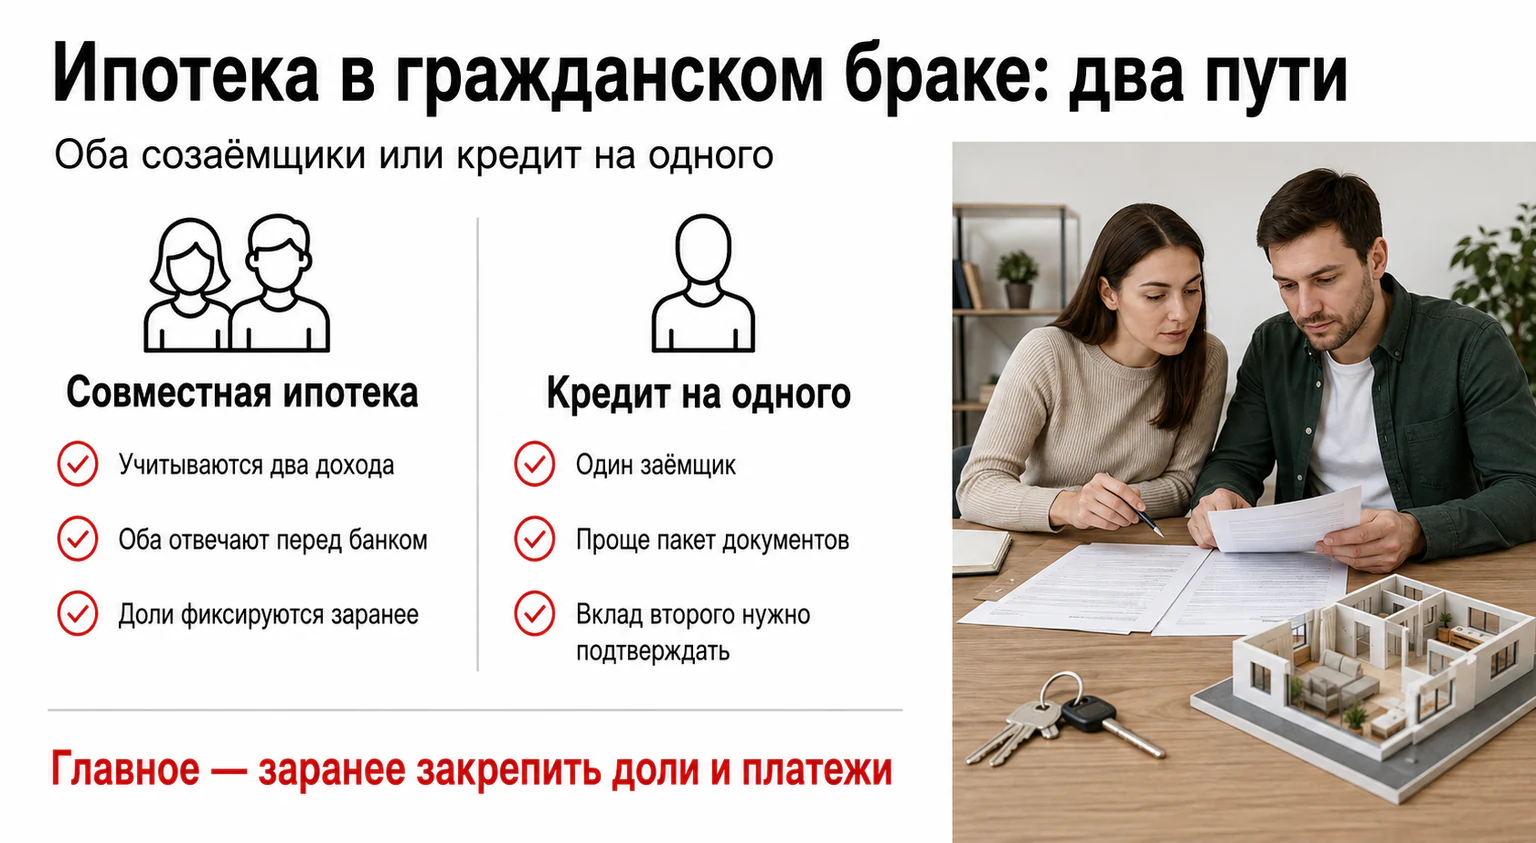
Вопрос о том, как взять ипотеку на двоих вне брака, возникает у многих. Существуют два распространённых способа: совместное оформление или получение ипотеки на имя одного из партнёров. В рамках каждого есть свои тонкости, которые влияют на распределение прав и обязанностей. Партнёры, не состоящие в зарегистрированном браке, могут подать совместную заявку, если выбранный банк допускает их в качестве созаёмщиков. Семейная ипотека — отдельная льготная программа, право на участие в которой определяется её условиями, совместное проживание само по себе такого права не даёт.
Совместная ипотека
Если выбранный банк допускает совместное кредитование, оба партнёра могут выступать созаёмщиками. При покупке можно оформить квартиру в общую долевую собственность, если такая структура согласована с банком, доли указывают в документах сделки и регистрируют в ЕГРН. Статус созаёмщика сам по себе не делает человека собственником.
Обязанности созаёмщиков определяются кредитным договором. Если ответственность солидарная, банк вправе требовать весь долг или его часть от любого из должников.
Оформление кредита на одного
Когда кредит оформляется на одного из партнёров, банк учитывает только его доходы. Это даёт преимущество, если у одного из супругов (фактических или официальных) стабильный и высокий заработок. Но возникает нюанс: формально второй партнёр не получает прав на недвижимость. Если он внёс средства в покупку, это нужно подтвердить документально, чтобы в будущем избежать споров.
Многих интересует, как оформить ипотеку на двоих вне брака, если платить будет в основном один человек. В таком случае можно заключить дополнительное соглашение о долях и финансовых вкладах, либо оставить сделку полностью на одном заёмщике, что проще по документам, но менее безопасно для второго участника.
Правовые аспекты
Право собственности
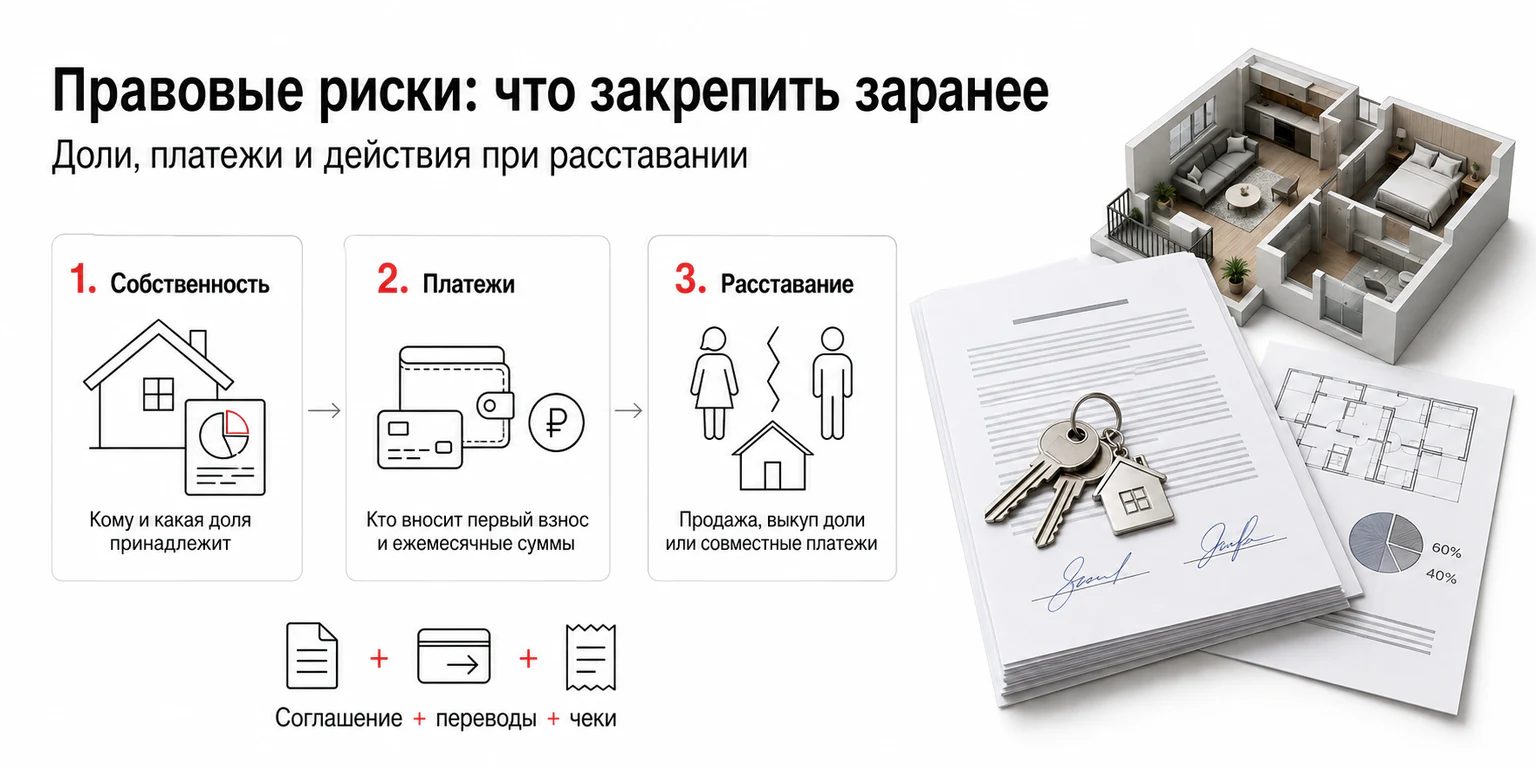
Когда приобретается квартира по ипотеке в гражданском браке, её можно записать в долевую собственность. Пропорции зависят от договорённостей и сумм, которые фактически внёс каждый из партнёров. Если же оформляется кредит на одного, право собственности регистрируется только на него, а второму остаётся лишь доказывать свой вклад расписками, выписками и переводами.
Ответственность созаёмщиков
Обязанности созаёмщиков определяются кредитным договором. Если ответственность солидарная, банк вправе требовать весь долг или его часть от любого из должников.
Последствия при расставании
Расставание может серьёзно осложнить процесс раздела ипотечного имущества. Возможны такие варианты:
-
Продать недвижимость и поделить вырученные средства.
-
Один партнёр выкупает долю другого.
-
Сохраняется совместное владение, при этом платёж по кредиту продолжается.
Когда речь идёт об оформлении квартиры по ипотеке в гражданском браке, отсутствие документов о долях делает ситуацию ещё сложнее. Без зафиксированных соглашений доказывать вклад каждого придётся через суд.
Процедура оформления
Хотя на рынке есть программы под названием семейная ипотека вне брака, требования банков к заёмщикам во многом схожи с классической практикой. Ключевые моменты включают проверку кредитной истории, подтверждение дохода и пакет документов.
Требования к заёмщикам
-
Банк оценивает доходы и кредитные обязательства заёмщика, в том числе показатель долговой нагрузки (ПДН). Универсального правила, что ипотечный платёж не должен превышать 50% дохода, нет, решение принимается по требованиям банка.
-
Положительная кредитная история (отсутствие значительных просрочек, долгов).
-
Возраст заёмщика на момент получения и полного погашения кредита должен соответствовать требованиям выбранного банка, единого порога «от 21 года» для всех ипотечных программ нет.
-
Гражданство РФ (чаще всего), реже доступны программы для иностранных граждан.
Необходимые документы
-
Паспорта обоих партнёров (если подаётся совместная заявка).
-
Справки о доходах.
-
Трудовая книжка или иной документ, подтверждающий занятость.
-
Документы на жильё (договор купли-продажи, выписка из ЕГРН).
-
СНИЛС, ИНН.
В случае когда пара хочет официально закрепить вклад каждого, часто требуется соглашение о долях. Это особенно актуально, если планируется совместная ипотека вне брака.
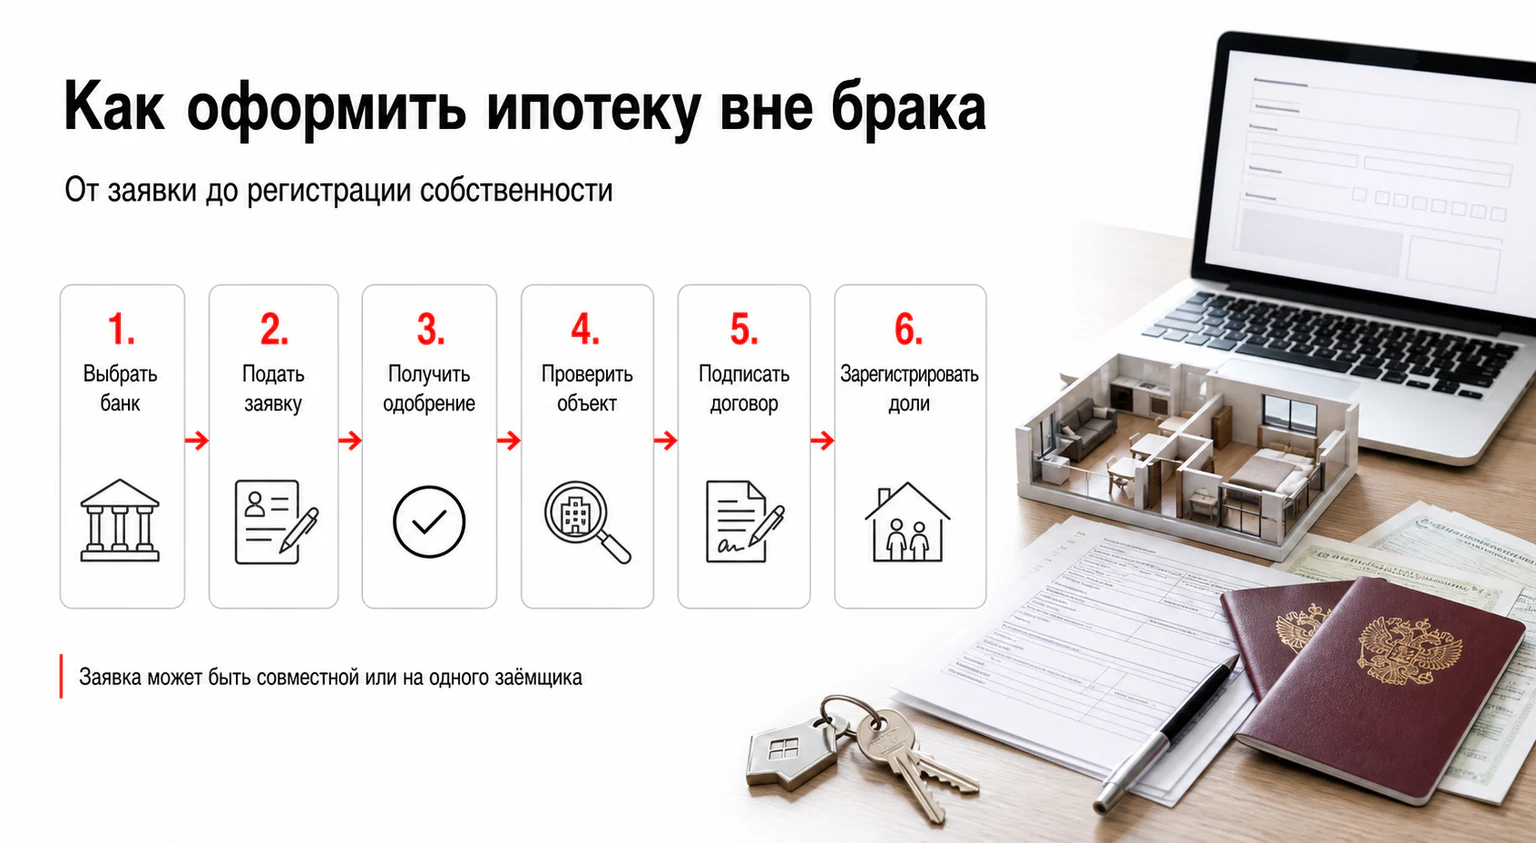
Основные этапы
-
Выбор банка и программы. Изучите условия, ставки, лимиты, а также специфику, если вы рассматриваете именно ипотеку в гражданском браке.
-
Подача заявки. При желании оформляйте как единый кредит или на одного заёмщика.
-
Оценка платёжеспособности. Банк изучает финансовое состояние и кредитную историю заёмщиков.
-
Поиск недвижимости. Срок подбора и согласования объекта зависит от условий одобрения заявки, его нужно уточнить в выбранном банке.
-
Оценка объекта. Проводится оценка стоимости и проверка юридической чистоты.
-
Страхование. Обычно страхуется имущество, иногда оформляется личная страховка заёмщиков.
-
Подписание договора. Подготавливаются кредитные документы, которые подписывают все стороны.
-
Регистрация собственности. В Росреестре регистрируют переход права собственности и доли в ЕГРН, а также ипотеку как обременение, если она возникает.
-
Перечисление средств. Деньги поступают продавцу, а заёмщики начинают вносить платежи по графику.
Рекомендации по оформлению
Заключение соглашения о долях
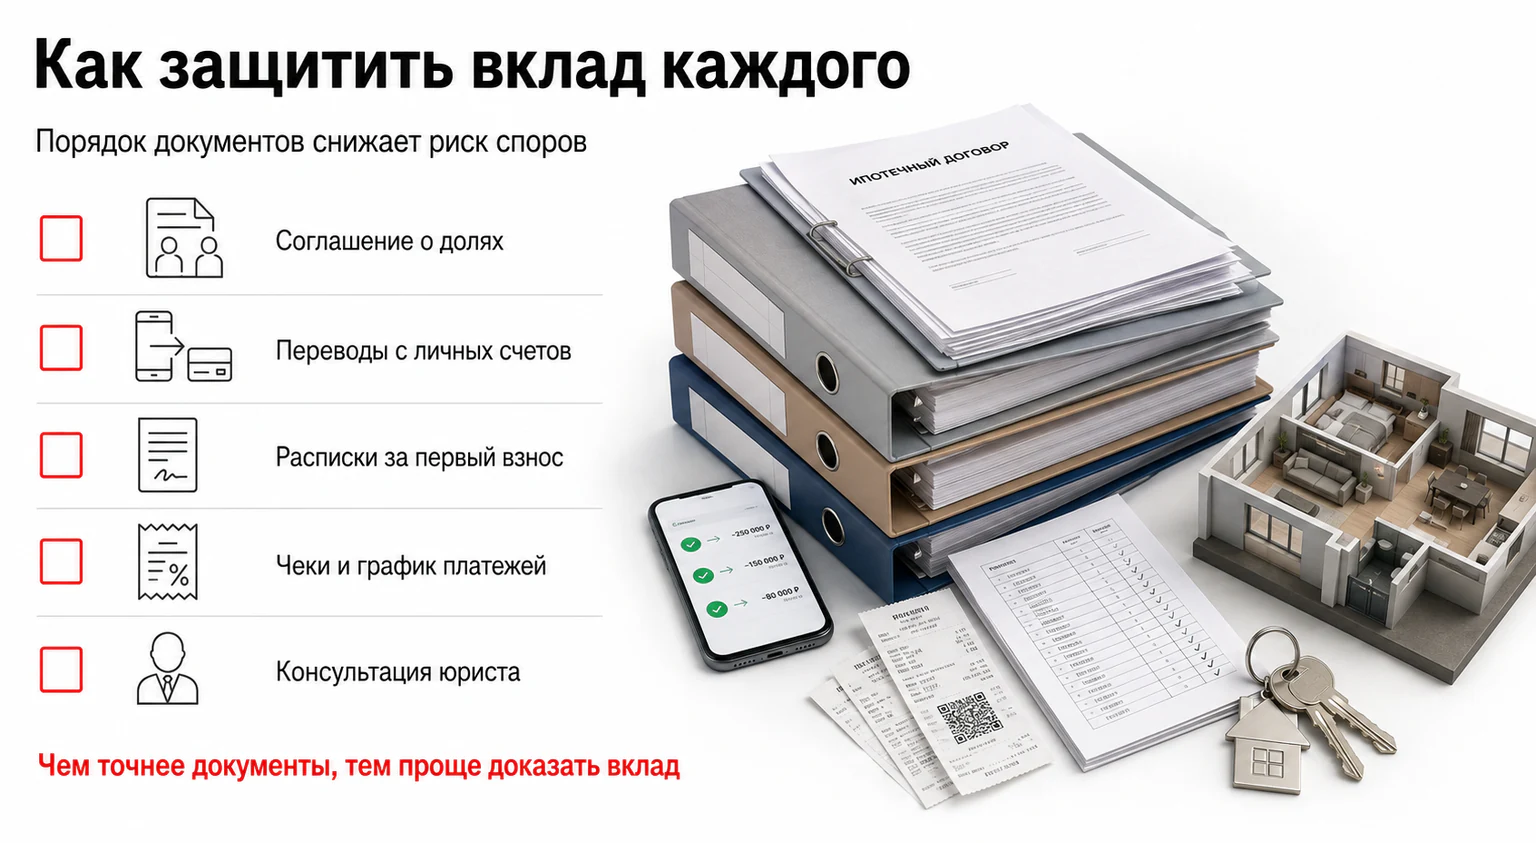
При покупке жилья через совместную ипотеку вне брака или на одного человека, важно заранее закрепить размеры долей. Документ оформляется либо нотариально, либо в простой письменной форме, но с чётким описанием взаимных обязательств. Это убережёт от конфликтов, если пара решит расстаться или возникнут иные спорные ситуации.
Документальное подтверждение вкладов
Чтобы обезопасить обе стороны, любые финансовые перечисления на ипотеку и первоначальный взнос стоит оформлять с помощью расписок, переводов через банк и сохранения чеков. Вопрос об этом особенно остро стоит, если рассматривается семейная ипотека в гражданском браке, ведь без надлежащего подтверждения трудно доказать участие второго партнёра в выплатах.
Консультация с юристом
Профессиональная помощь помогает разобраться, как оформить ипотеку на двоих вне брака, корректно распределить доли и подготовить все необходимые документы. Специалист проанализирует возможные риски, подскажет, какая схема выгоднее и безопаснее, а также поможет сформулировать необходимые пункты в договоре.
Оформление ипотеки — серьёзное решение для пары, которая не регистрировала отношения официально. Однако и семейная ипотека в гражданском браке, и классические программы могут быть доступны, если правильно подойти к оформлению прав и подтверждению финансовых вкладов. Подготовьте все документы, учтите риски, и тогда покупка жилья станет максимально безопасной для обоих партнёров.



Нажимая кнопку «Отправить», вы подтверждаете свое согласие на обработку персональных данных