Как правило, единственную пригодную для постоянного проживания квартиру или дом при банкротстве не продают. Жилье должно принадлежать должнику, подходить для него и совместно проживающих с ним членов семьи и не быть заложенным по ипотеке, на которую закон разрешает обратить взыскание. Ипотека, явно избыточные характеристики жилья или недобросовестные действия могут изменить исход. Сам по себе арест или запрет регистрационных действий продажу еще не означает.
Основные правила содержатся в статье 446 ГПК РФ и статье 213.25 Закона о банкротстве. Закон исключает из конкурсной массы имущество, на которое нельзя обратить взыскание, но при споре окончательное слово остается за арбитражным судом.
Далее в основном речь о судебном банкротстве, где финансовый управляющий может поставить вопрос о реализации жилья. Внесудебная процедура через МФЦ идет по отдельным правилам: после ее завершения гражданина освобождают только от требований кредиторов, которых он указал в заявлении, — это предусмотрено статьей 223.6 Закона о банкротстве.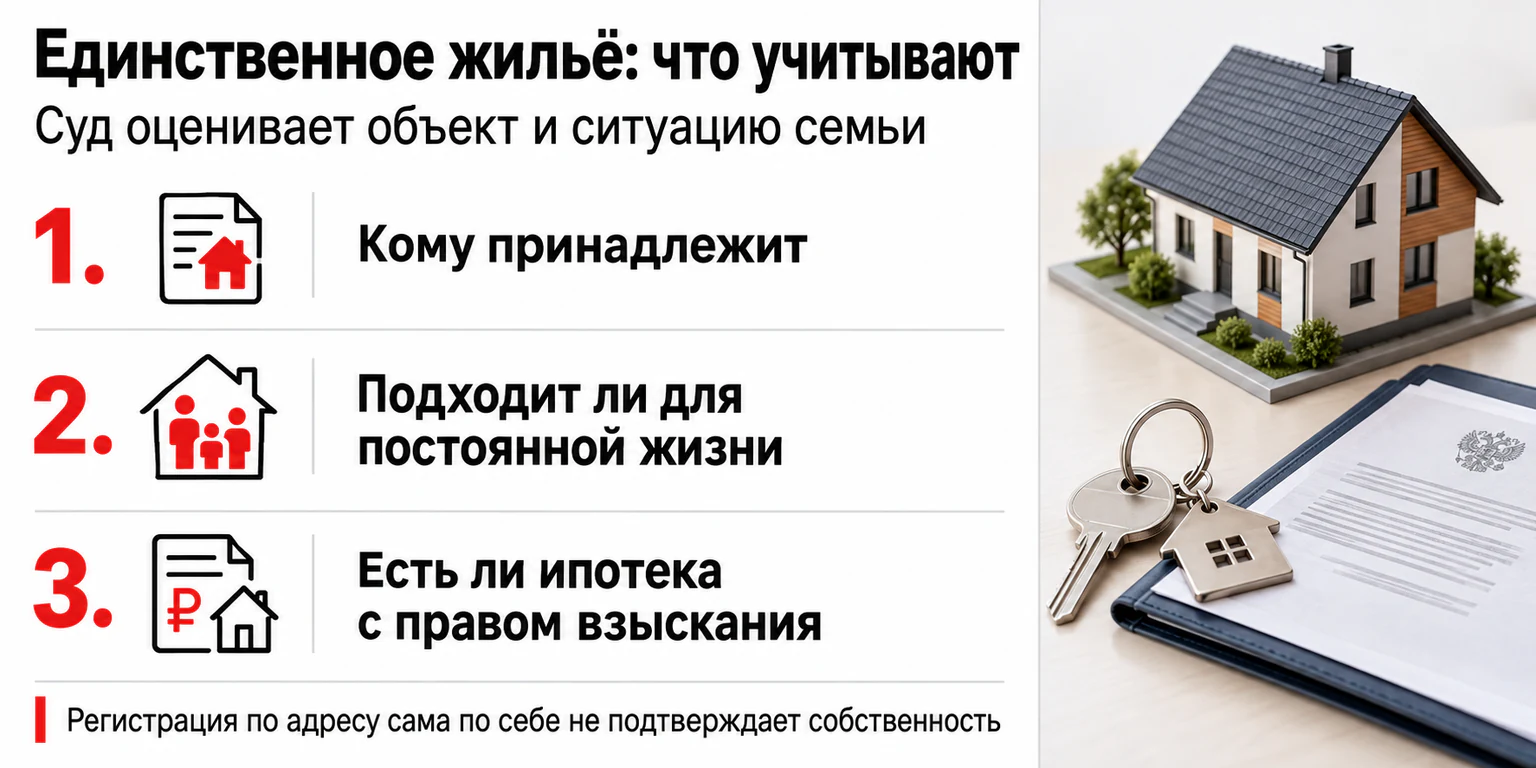
Что считается единственным жильем
Смотрят не на бытовое представление «у меня одна квартира», а на несколько юридических обстоятельств одновременно:
- объект или его часть принадлежит должнику на праве собственности;
- для должника и совместно проживающих с ним членов семьи это единственное помещение, пригодное для постоянного проживания;
- объект не относится к ипотечному залогу, на который закон позволяет обратить взыскание.
Защищенной может быть и часть жилого помещения. Если должнику принадлежит жилой дом, при тех же условиях иммунитет распространяется и на участок под ним. Если заложены дом или участок и закон разрешает обратить взыскание, иммунитет их не защищает.
Регистрация по адресу не подтверждает право собственности. Отсутствие штампа тоже не закрывает вопрос: суд оценивает собственника, пригодность жилья, фактические обстоятельства семьи и наличие других доступных для проживания объектов. Дача, аварийная квартира или помещение, непригодное для постоянного проживания, не обязательно лишат жилье иммунитета. Это нужно подтверждать документами.
Если квартира записана на супруга, проверьте, когда и на какие средства ее приобрели. По общему правилу недвижимость, купленная в браке, может быть общей собственностью, даже если в выписке ЕГРН указан один супруг: это следует из статьи 34 Семейного кодекса. При банкротстве в конкурсную массу в принципе может попасть доля должника в общем имуществе. Но и этот вывод нельзя делать без учета режима собственности, залога и того, является ли помещение единственным пригодным жильем семьи.
В каких случаях жилье могут продать
Квартира или дом заложены по ипотеке
Ипотека — главное прямое исключение из обычного правила. Если залогодержатель вправе обратить взыскание по закону и договору, единственность жилья сама по себе не запрещает продажу. Это может быть не только кредит на покупку квартиры: собственник мог заложить единственное жилье в обеспечение другого долга, в том числе долга другого человека. Верховный суд рассматривал банкротство собственника, который выступил залогодателем, но не был заемщиком.
Но запись об ипотеке не означает, что продажа начнется автоматически. Обратить взыскание вправе залогодержатель, и для этого должны быть предусмотренные законом об ипотеке основания. Конституционный суд указывал на существенность нарушения и законность взыскания. Если обеспеченный долг платят исправно, одной ссылки на ипотеку недостаточно.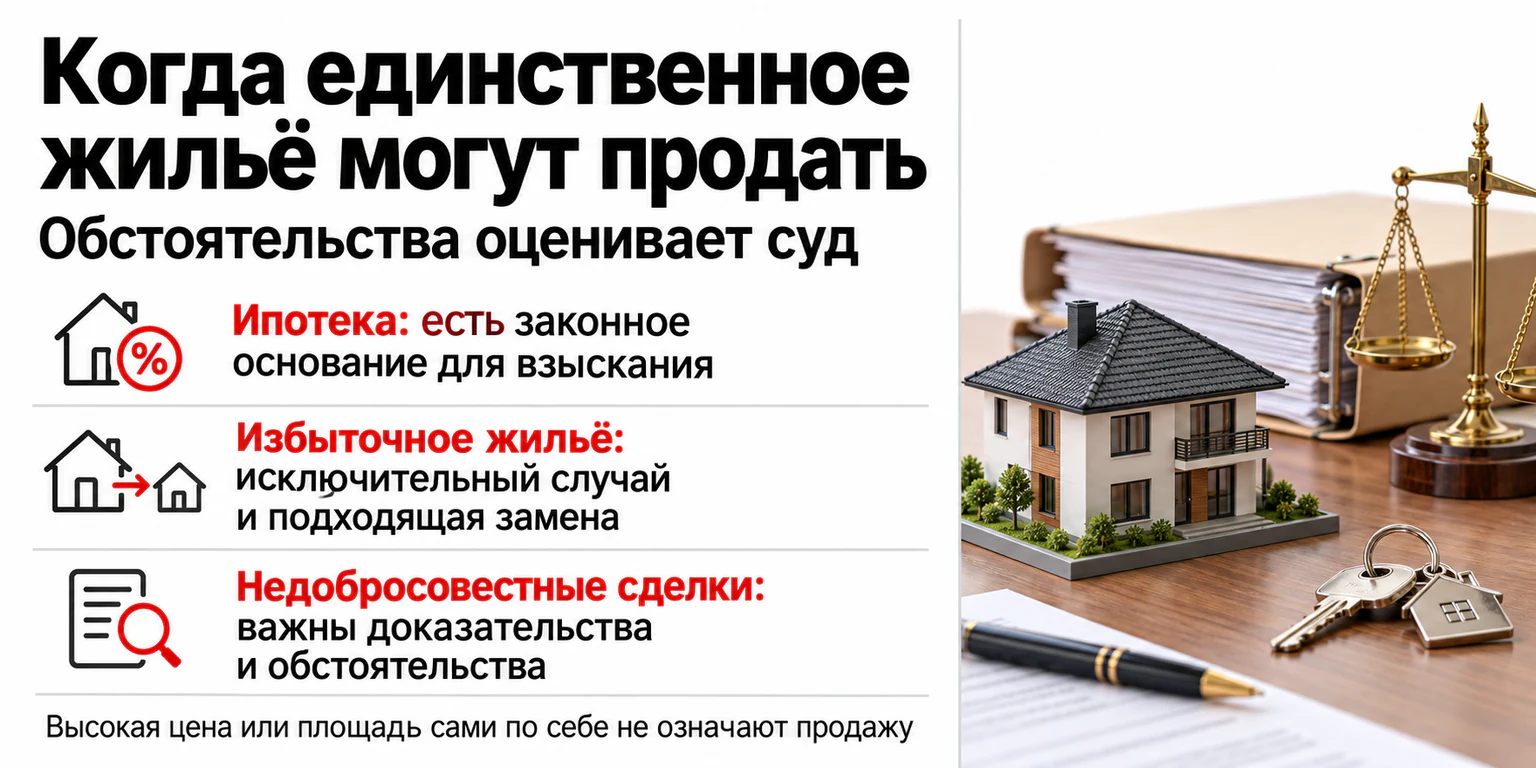
Жилье намного дороже или просторнее разумной потребности
Высокая цена или большая площадь не запускают продажу автоматически. В Постановлении № 15-П Конституционный суд разрешил судам в исключительных случаях отказать в жилищном иммунитете, если объект явно превышает разумную потребность должника и его семьи. Но суд должен сопоставить характеристики и рыночную стоимость жилья с размером долга, оценить добросовестность поведения и понять, даст ли продажа реальный результат для расчетов с кредиторами. Изъятие не должно становиться наказанием за сам факт долга.
Заранее установленного предела — например, конкретного числа квадратных метров или суммы — нет. Превышение региональной нормы площади само по себе тоже не отвечает на вопрос. Состав семьи, особенности здоровья, планировка и состояние дома могут изменить оценку.
Если суд разрешает продать избыточное единственное жилье, основное правило — предоставить семье подходящую замену. Нельзя вынуждать должника и членов семьи переехать в другой населенный пункт. Минимальный ориентир Конституционного суда — площадь не меньше нормы предоставления жилья по социальному найму; это не означает, что подойдет любое помещение с нужным количеством метров.
В обзоре практики по делам о банкротстве граждан Верховный суд уточнил: замещающее жилье должно быть достаточным для достойной жизни и находиться в том же населенном пункте. Нужно учитывать центр жизненных интересов семьи — например, учебу ребенка, доступ к медицинской помощи и социальным объектам. Аварийное помещение или квартира в другом населенном пункте не становятся подходящей заменой только потому, что формально укладываются в норматив площади. Порядок продажи должен заранее содержать конкретные требования к новому жилью и обеспечивать переход права собственности на него не позже, чем должник утратит право на прежнее.
Есть узкое исключение. Верховный суд допускает продажу без отдельной замены в исключительном случае недобросовестности, когда суду достоверно известно, что семья и после продажи останется обеспеченной жильем. Например, перед банкротством должник мог формально подарить родственнику другой дом, сохранив реальную возможность пользоваться им. Сам по себе долг или неудачная финансовая ситуация для такого вывода недостаточны.
Суд установил злоупотребление
Отказ в иммунитете возможен и тогда, когда должник использовал покупку или переоформление жилья, чтобы спрятать имущество от кредиторов. Суд может сопоставить момент возникновения долга и исполнительного производства с датами сделок, их ценой и тем, какое имущество должник отчуждал ради приобретения защищенного объекта. Эти обстоятельства оцениваются в совокупности.
Сам факт, что квартиру купили после появления долга, не означает автоматическую продажу. Но фиктивное дарение, поспешный обмен активов на более дорогое жилье или переоформление долей на родственников не гарантируют сохранности имущества: при наличии установленных законом условий сделку могут оспорить, в том числе по статье 61.2 Закона о банкротстве.
Можно ли сохранить ипотечное единственное жилье
Да, в некоторых случаях. С 2024 года Закон о банкротстве позволяет заключить отдельное мировое соглашение с ипотечным кредитором по статье 213.10-1. Его утверждает арбитражный суд. Согласие других кредиторов не требуется; несогласие финансового управляющего само по себе не мешает утверждению. В соглашении может участвовать третье лицо, которое принимает предусмотренные им права и обязанности.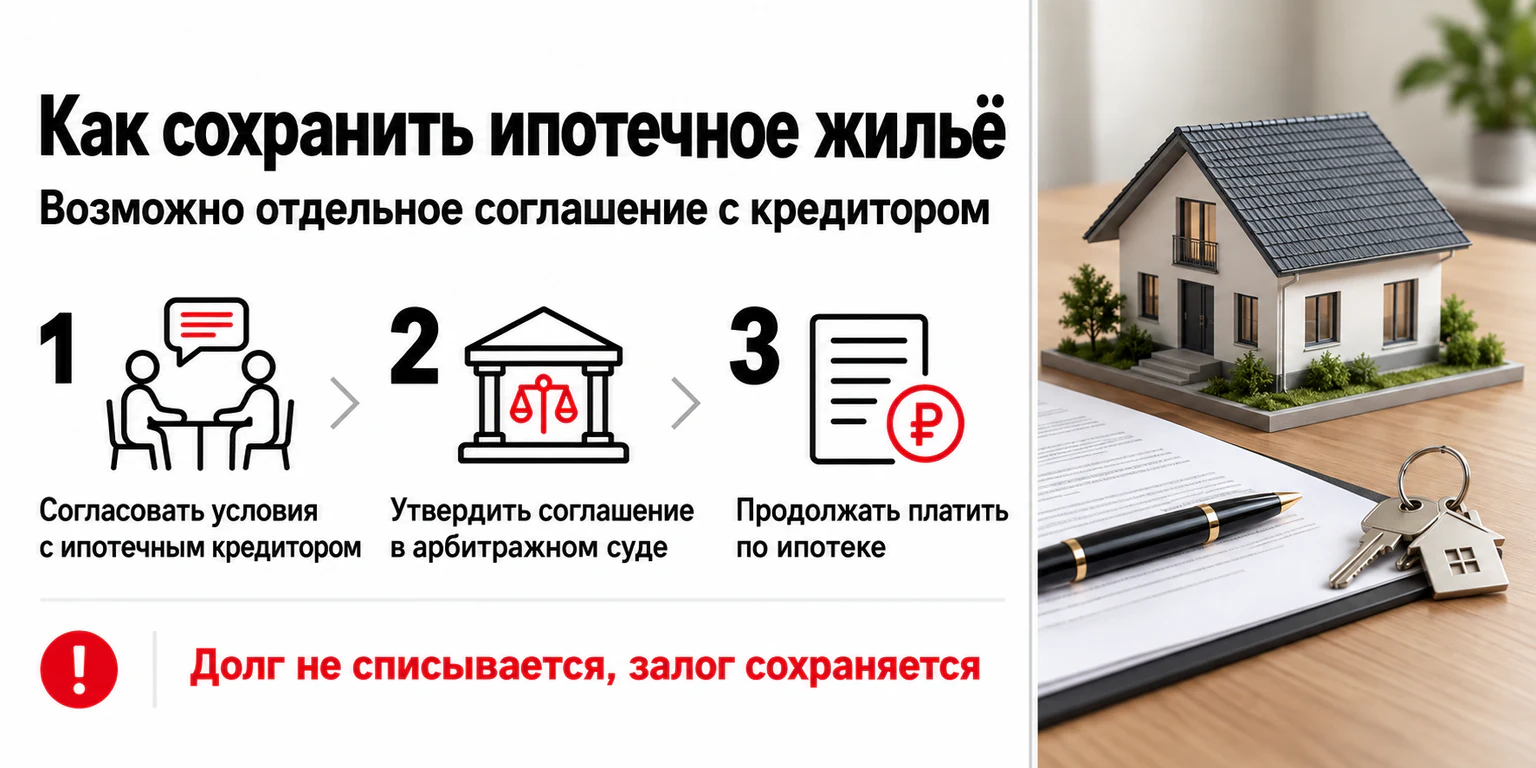
У соглашения есть цена: ипотека сохраняется, долг не списывается, а платежи продолжаются на исходных условиях. Просрочку нужно погасить в порядке и сроки, указанные в соглашении. Само банкротство по другим требованиям продолжается. Если соглашение расторгнут или должник его не исполнит, залоговый кредитор снова сможет добиваться взыскания.
Для жилья с последующей ипотекой в соглашении должны участвовать все залоговые кредиторы, чьи требования включены в реестр. Если кроме жилья и участка у должника недостаточно имущества для расчетов с кредиторами первой и второй очереди, суд утвердит соглашение только после внесения денег на специальный счет. Сумма ограничена 10% оценочной стоимости жилья.
Этот порядок введен Федеральным законом от 8 августа 2024 года № 298-ФЗ и действует с 8 сентября 2024 года. Он применяется к делам, возбужденным после этой даты; в более ранних делах — если жилье к 8 сентября 2024 года еще не было реализовано. Поэтому применимость нужно проверять по материалам конкретного дела.
Если ипотечное единственное жилье уже продано или залогодержатель оставил его за собой, порядок распределения денег устанавливает статья 213.27-1 Закона о банкротстве. Она действует с 3 апреля 2026 года. Из выручки сначала покрывают расходы на сохранность и продажу залога, а оставшуюся часть распределяют так:
- 80% этой части выручки направляют ипотечному кредитору, но выплата не может превышать сумму его требований.
- 10% этой части выручки направляют кредиторам первой и второй очереди, если другого имущества должника для расчетов с ними не хватает.
- Еще 10% этой же части выручки исключают из конкурсной массы и передают должнику, но не больше общей суммы первоначального взноса и платежей, которые он внес по ипотеке.
- Деньги, оставшиеся после этих выплат, сначала идут на непогашенную часть требования ипотечного кредитора. Если после расчета с ним что-то остается, этот остаток также передают должнику.
Финансовый управляющий публикует в ЕФРСБ сведения о передаче денег должнику. В течение 10 рабочих дней после публикации он или другие участники дела могут попросить суд уменьшить исключаемую сумму, если на нее можно купить жилье, явно превышающее разумные потребности семьи, либо есть основания, связанные с недобросовестностью должника. Правило установлено Федеральным законом от 23 марта 2026 года № 62-ФЗ.
Если жилье было общей совместной собственностью супругов и ипотека обеспечивала их общий долг, нельзя считать, что все деньги автоматически принадлежат только супругу-банкроту. Нужно учитывать долю второго супруга и порядок погашения общих обязательств. Такую ситуацию рассматривал Конституционный суд в Постановлении № 28-П; итог зависит от режима собственности и состава долгов.
Супруг, дети, доли и регистрация
Само наличие детей или родственников, зарегистрированных в квартире, не дает универсального ответа. Регистрация по месту жительства не создает долю в собственности. Если ребенок или супруг действительно владеет долей, ее правовой режим нужно учитывать отдельно; если квартира куплена в браке, проверяют правила общей собственности и источник средств.
Интересы семьи особенно важны, когда решается вопрос о замещающем жилье. Верховный суд требует оценивать не только метраж: имеет значение, не окажутся ли дети далеко от школы, сможет ли член семьи с инвалидностью попасть в медицинское учреждение, пригоден ли дом для жизни. Но наличие ребенка само по себе не отменяет ипотеку и не превращает любую квартиру в неприкосновенную.
Арестовали квартиру — ее уже продают?
Не обязательно. Арест или запрет регистрационных действий могут временно ограничить распоряжение жильем, например не дать должнику переоформить его в ущерб взыскателю. Это не то же самое, что включение жилья в положение о продаже, торги и переход права собственности.
Пункт 43 Постановления Пленума Верховного суда № 50 прямо допускает обеспечительный арест или запрет распоряжения единственным жильем. При этом такая мера не должна мешать должнику и семье продолжать пользоваться помещением. Поэтому сначала прочитайте постановление: что именно запрещено, кто его вынес и в рамках какого дела.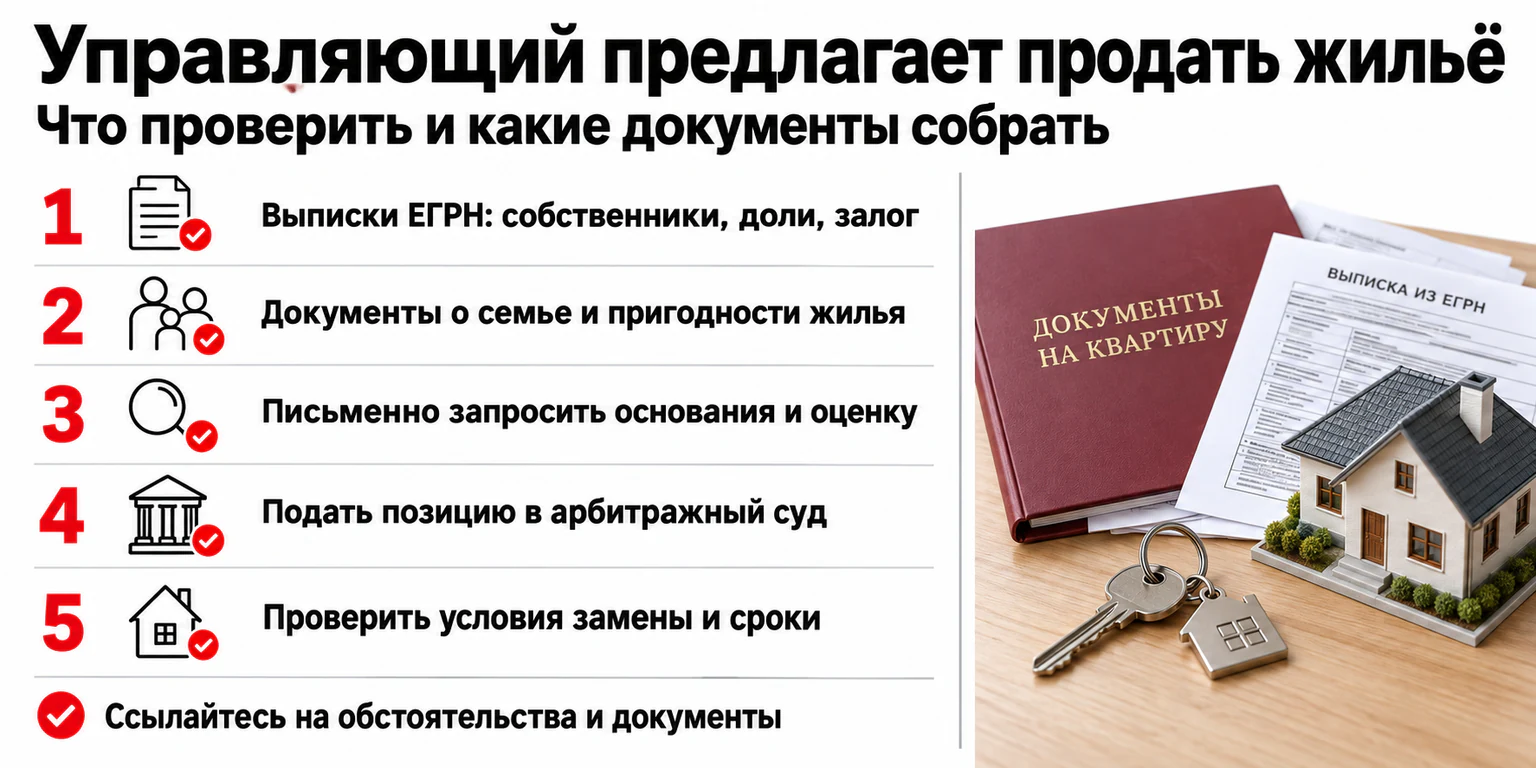
Что делать, если финансовый управляющий предлагает продать жилье
Не ограничивайтесь устным объяснением, что квартира «единственная». Зафиксируйте позицию документами и подайте ее в суд, пока спор о продаже не разрешен.
- Получите выписки ЕГРН. Проверьте владельцев, доли, ипотеку и другие обременения по квартире, дому и участку. Уточните, не возникла ли общая собственность супругов.
- Соберите документы о семье и пригодности жилья. Подойдут документы о браке и детях, фактическом проживании, состоянии других принадлежащих семье объектов, медицинских и бытовых потребностях. Если другое помещение аварийное или непригодно, подтвердите это актами и заключениями.
- Попросите управляющего письменно указать основание продажи. Запросите оценку, проект положения о продаже и сведения о том, как рассчитана цена, какое жилье предлагают взамен и когда право собственности на него перейдет семье.
- При разногласиях обратитесь в арбитражный суд по делу о банкротстве. Просите исключить жилье из конкурсной массы либо возразите против порядка его реализации и предложенной замены. Ссылайтесь на конкретные нормы и обстоятельства, а не только на формулировку «это единственная квартира».
- Если есть ипотека, отдельно оцените мировое соглашение. Проверьте остаток долга, просрочку, посильность платежей и возможность участия третьего лица. Если объект уже продан, рассмотрите заявление об исключении защищенной части выручки.
- Проверьте сроки из судебного акта. Обжалование и возражения зависят от того, какой документ вынесен и на какой стадии находится банкротство. Универсального срока для всех таких ситуаций нет.
Верховный суд также указал в обзоре практики от 18 июня 2025 года, что вопрос о жилищном иммунитете в деле о банкротстве может быть рассмотрен однократно, если фактические обстоятельства, от которых зависит статус объекта, не изменились. Поэтому лучше сразу приложить все документы, объяснить состав семьи и пригодность других помещений, а не рассчитывать на повторное рассмотрение тех же доводов позднее.
Главное
В первую очередь выясните три вещи: кто юридически владеет жильем и на каком основании, есть ли действующая ипотека и какой долг ею обеспечен, есть ли у должника и живущей с ним семьи другое пригодное помещение. Если управляющий уже готовит продажу, собирайте доказательства и обращайтесь в суд в рамках дела о банкротстве: именно там будут проверять иммунитет, добросовестность и условия возможной замены.
Вопросы и ответы
-
Заберут ли дорогую квартиру, если она единственная?
Не автоматически. Обычно продать такое жилье можно только после судебной оценки обстоятельств и с предоставлением подходящей замены. Узкое исключение касается доказанной недобросовестности, если суд установил, что семья и после продажи останется обеспеченной жильем. Пороговой цены или количества метров в законе нет.
-
Если дети прописаны, квартиру точно не продадут?
Нет. Регистрация не равна собственности и сама по себе не создает запрет на взыскание. Но права ребенка-собственника и реальные потребности семьи должны быть учтены отдельно.
-
Ипотека выплачивается без просрочки. Могут ли немедленно продать жилье?
Одна запись об ипотеке не означает немедленную продажу. Для взыскания нужны законные основания; при банкротстве можно обсудить отдельное мировое соглашение, по которому залог сохраняется, а платежи продолжаются.
-
Запретили сделки с квартирой. Это означает выселение?
Нет. Запрет распоряжения ограничивает сделки, но не тождественен продаже и выселению. Посмотрите, какие именно действия запрещены в постановлении и кто его вынес.



Нажимая кнопку «Отправить», вы подтверждаете свое согласие на обработку персональных данных