Начальное согласование ипотеки или кредита — важный этап для тех, кто планирует покупку недвижимости или оформление крупного займа. Оно позволяет оценить шансы на получение ссуды, заранее понять условия, подготовиться к сделке. Разберемся, что это такое, как его получить.
Что такое предварительное одобрение?
Предварительное одобрение — это подтверждение от финансового учреждения о готовности предоставить заём на определенных условиях. Кредитор оценивает ваши доходы, историю платежей, документы, но без анализа выбранного объекта недвижимости.
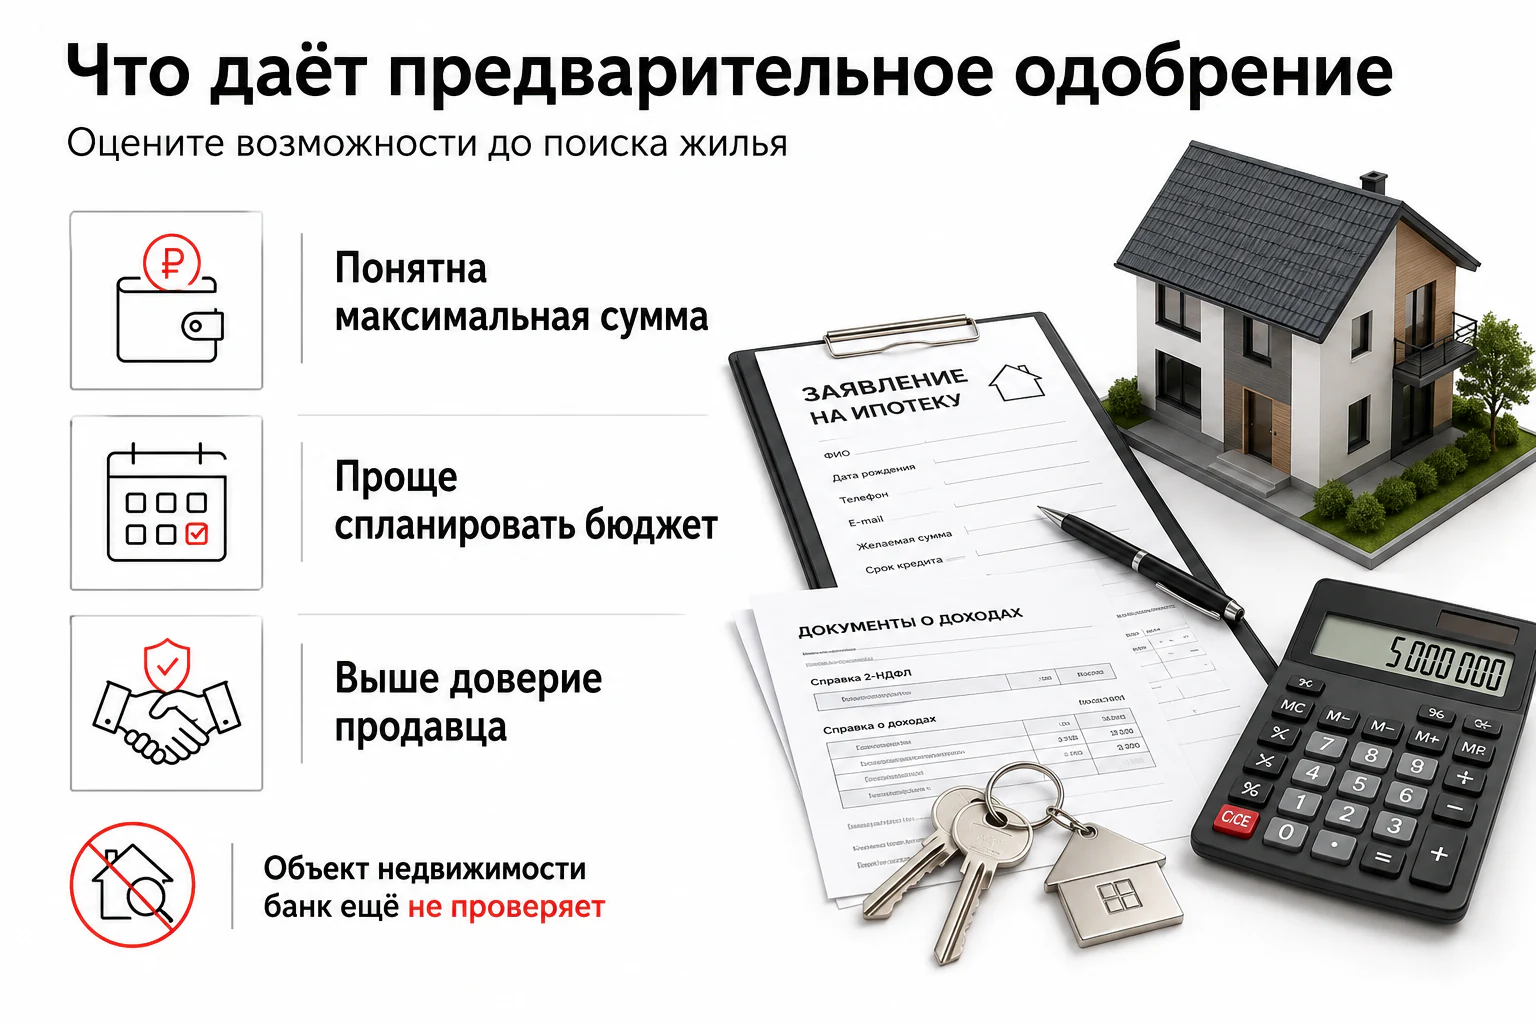
Это согласование позволяет:
-
Понять, на какую сумму кредита вы можете рассчитывать.
-
Сосредоточиться на поиске подходящего жилья.
-
Убедить продавца в серьезности ваших намерений.
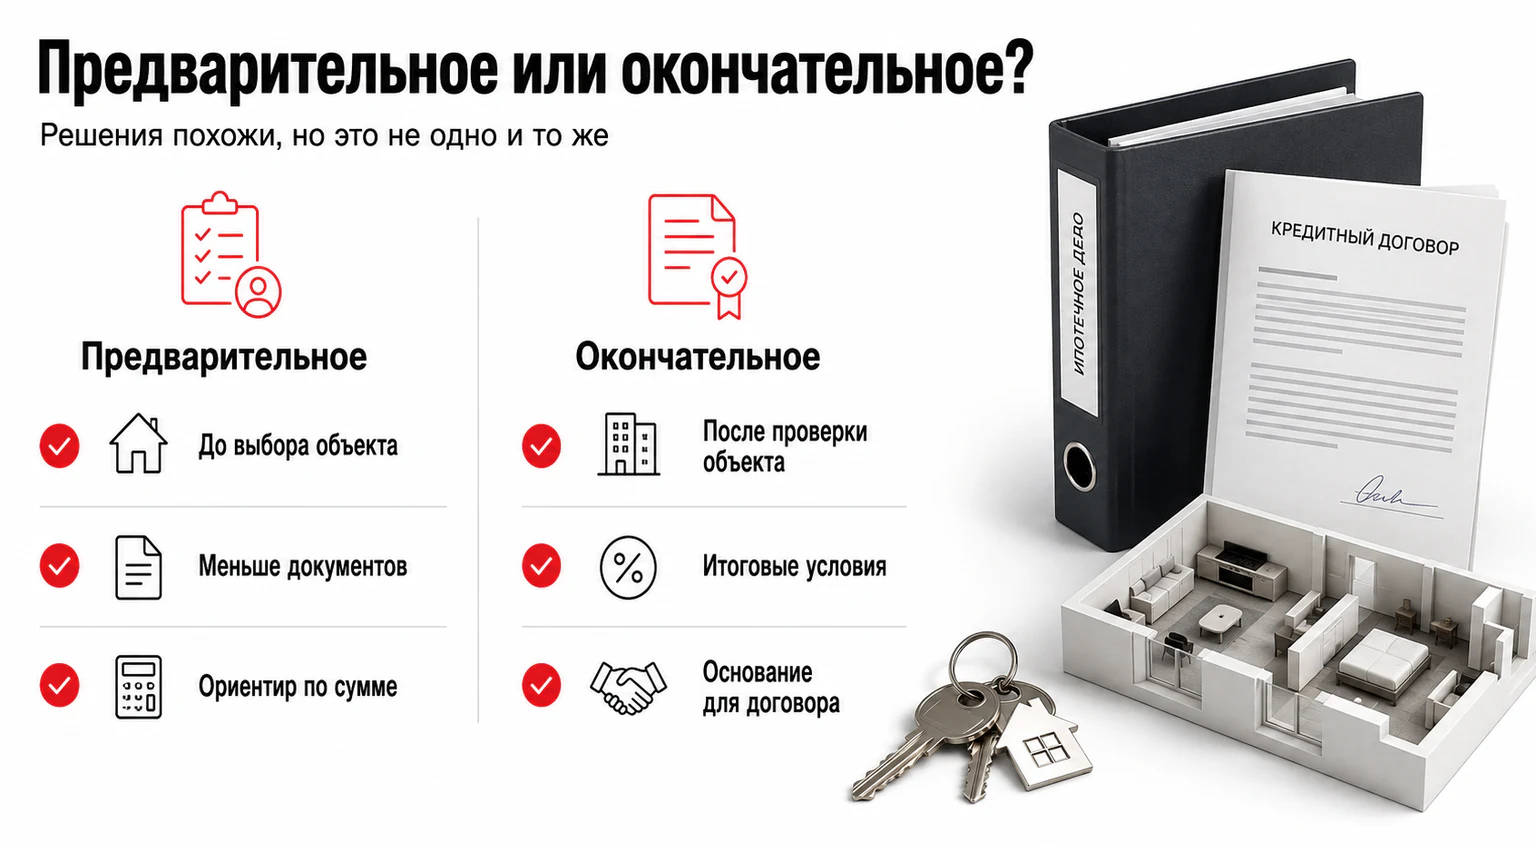
Отличия предварительного и окончательного одобрения
-
База решения: Начальное согласование основывается только на вашей финансовой информации, тогда как окончательное учитывает выбранный объект недвижимости.
-
Характер решения: Предварительное носит ознакомительный характер, тогда как окончательное определяет итоговые условия договора.
-
Скорость процесса: Предварительное согласование происходит быстрее, требуя меньше документов.
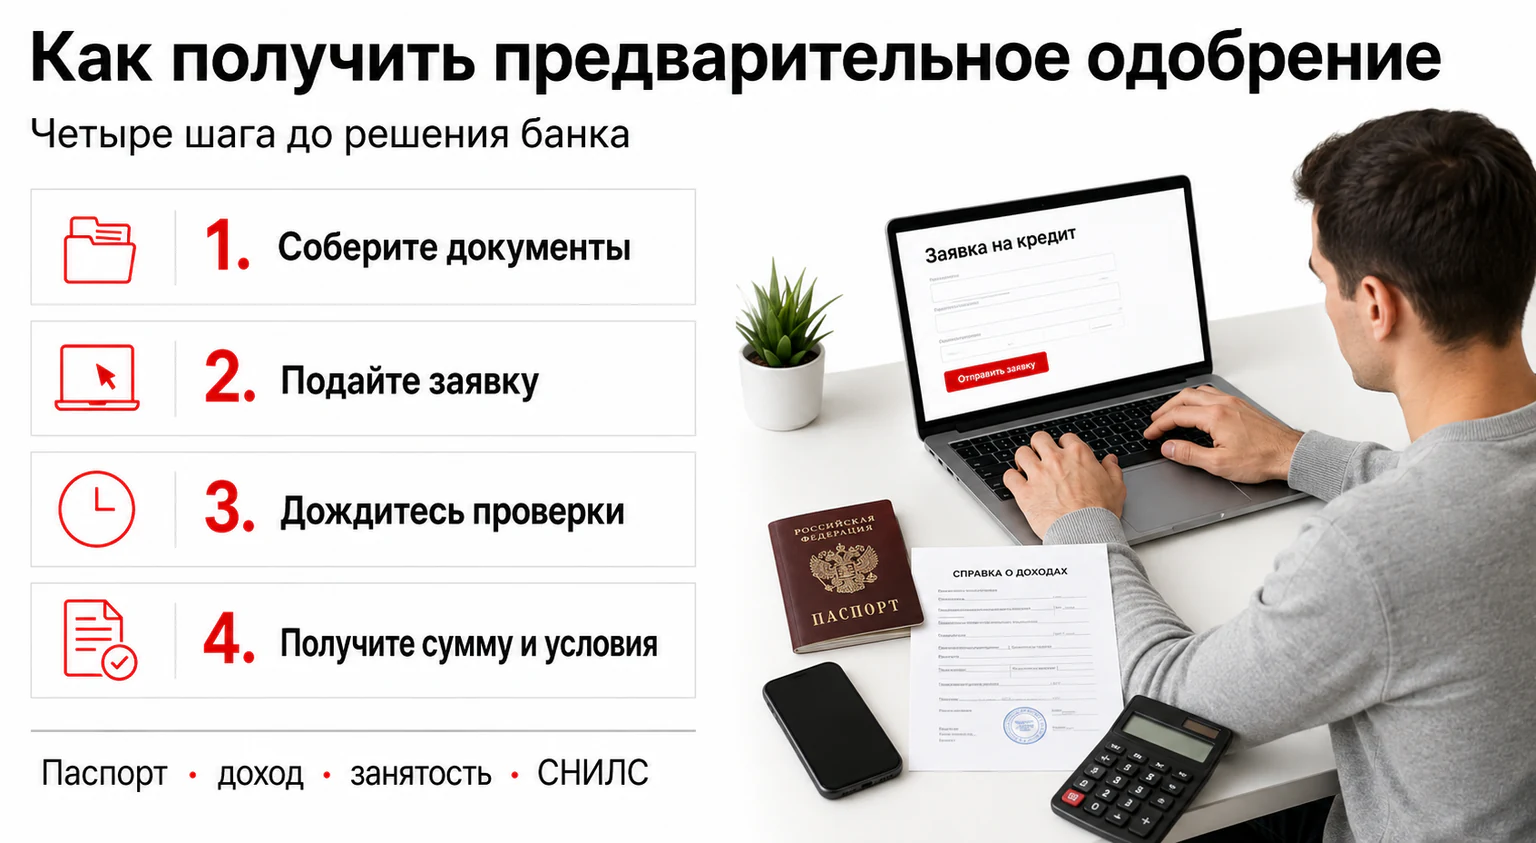
Процесс получения предварительного одобрения
Кредитная организация проверяет вашу платежеспособность, изучает документы, анализирует историю кредитования, чтобы определить возможность предоставления кредита, его условия.
Какие документы могут запросить
Состав пакета зависит от банка, программы и способа подтверждения дохода. Перед подачей заявки уточните актуальный список у кредитора, обычно могут понадобиться:
-
Паспорт.
-
Справка о доходах и суммах налога физического лица (ранее — форма 2-НДФЛ) либо справка по форме банка, если такой формат принимает кредитор.
-
Заверенная копия трудовой книжки или трудового договора.
-
СНИЛС.
-
Военный билет, если его запрашивает банк.
Иногда кредитор может запросить дополнительные документы, например, свидетельство о браке или данные о текущих займах.
Как кредитор оценивает заявку
Кредитор анализирует вашу историю платежей, доходы, обязательства. Подтвержденный стабильный доход, минимальные долги, аккуратность в расчетах повышают шансы на утверждение.
Особенности предварительного одобрения ипотеки
Зная сумму утвержденного займа, вы можете эффективно искать недвижимость в соответствующем ценовом диапазоне, что ускоряет процесс покупки и повышает доверие продавцов.
Срок действия предварительного решения и возможность его продления определяет банк, эти условия указывают в уведомлении или личном кабинете. Если срок истёк, уточните у кредитора, можно ли продлить решение, или подайте заявку повторно.
Предварительное одобрение кредита: основные аспекты
Для потребительских займов процесс начального согласования проходит быстрее. Финансовое учреждение анализирует базовую информацию: доходы, историю кредитования, долговую нагрузку.
Если кредитор отказал в окончательном решении, стоит:
-
Выяснить причину отказа.
-
Проверить и исправить историю платежей.
-
Сократить долговую нагрузку.
-
Подать заявку в другую кредитную организацию.
Преимущества и недостатки
Плюсы:
-
Экономия времени при поиске подходящего предложения.
-
Уверенность в сделке, серьезность в глазах продавцов.
-
Контроль бюджета, планирование платежей.
Минусы:
-
Ограничение выбора из-за установленной максимальной суммы займа.
-
Отсутствие гарантий окончательного утверждения.
-
Краткий срок действия согласования.
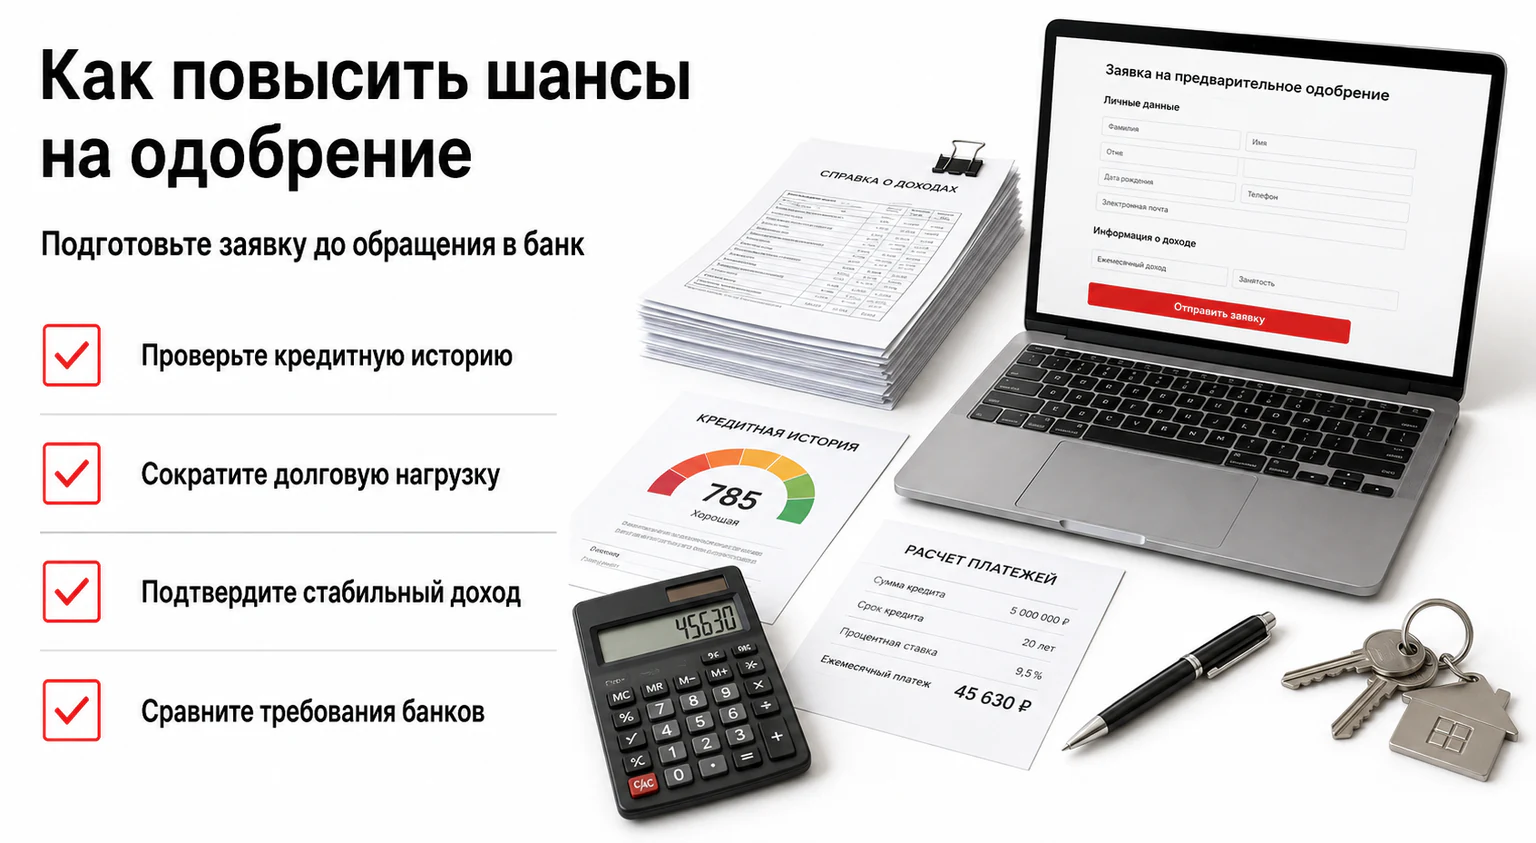
Советы для повышения шансов на одобрение
Подготовка финансовой информации
-
Соберите необходимые документы, подтверждающие доход и занятость.
-
Проверьте историю платежей, исправьте возможные ошибки.
-
Сократите долговую нагрузку, погасив небольшие займы.
-
Стабилизируйте доход, избегая смены работы перед подачей заявки.
Выбор подходящего кредитора
-
Сравните условия разных финансовых учреждений по ставкам, срокам, требованиям.
-
Учитывайте свою историю платежей при выборе кредитора.
-
Ищите специальные программы для определенных категорий заемщиков.



Нажимая кнопку «Отправить», вы подтверждаете свое согласие на обработку персональных данных