Понятие и особенности: что такое ставка рефинансирования цб рф и на что влияет
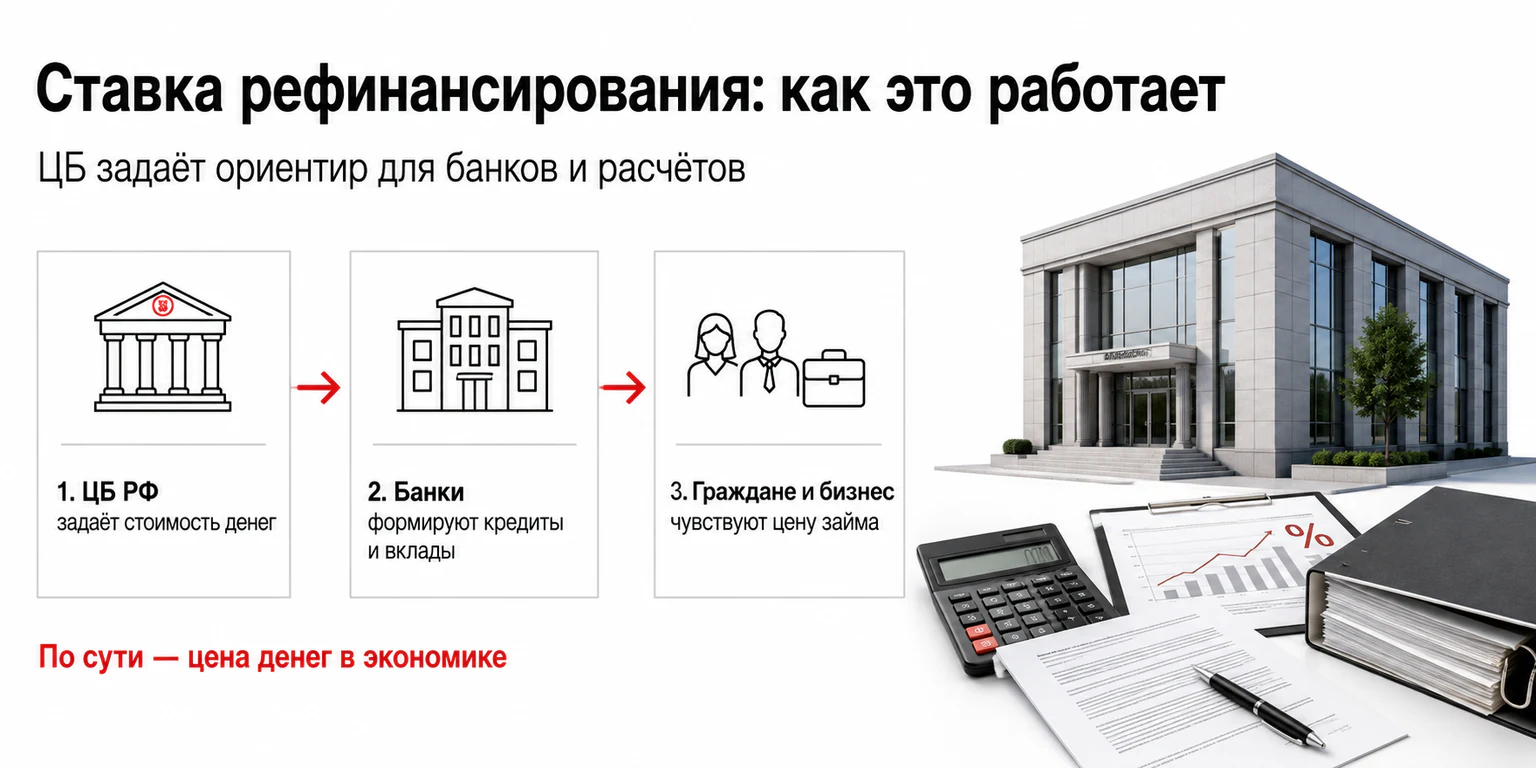
Ставка рефинансирования, введённая в 1992 году, — показатель, который используется в отдельных правовых и финансовых расчётах. С 1 января 2016 года её значение соответствует ключевой ставке Банка России, отдельное значение ставки рефинансирования не устанавливается. Ключевая ставка — основной инструмент денежно-кредитной политики, влияющий на стоимость заёмных средств и условия кредитования в экономике.
Отличие ключевой ставкой и ставки рефинансирования
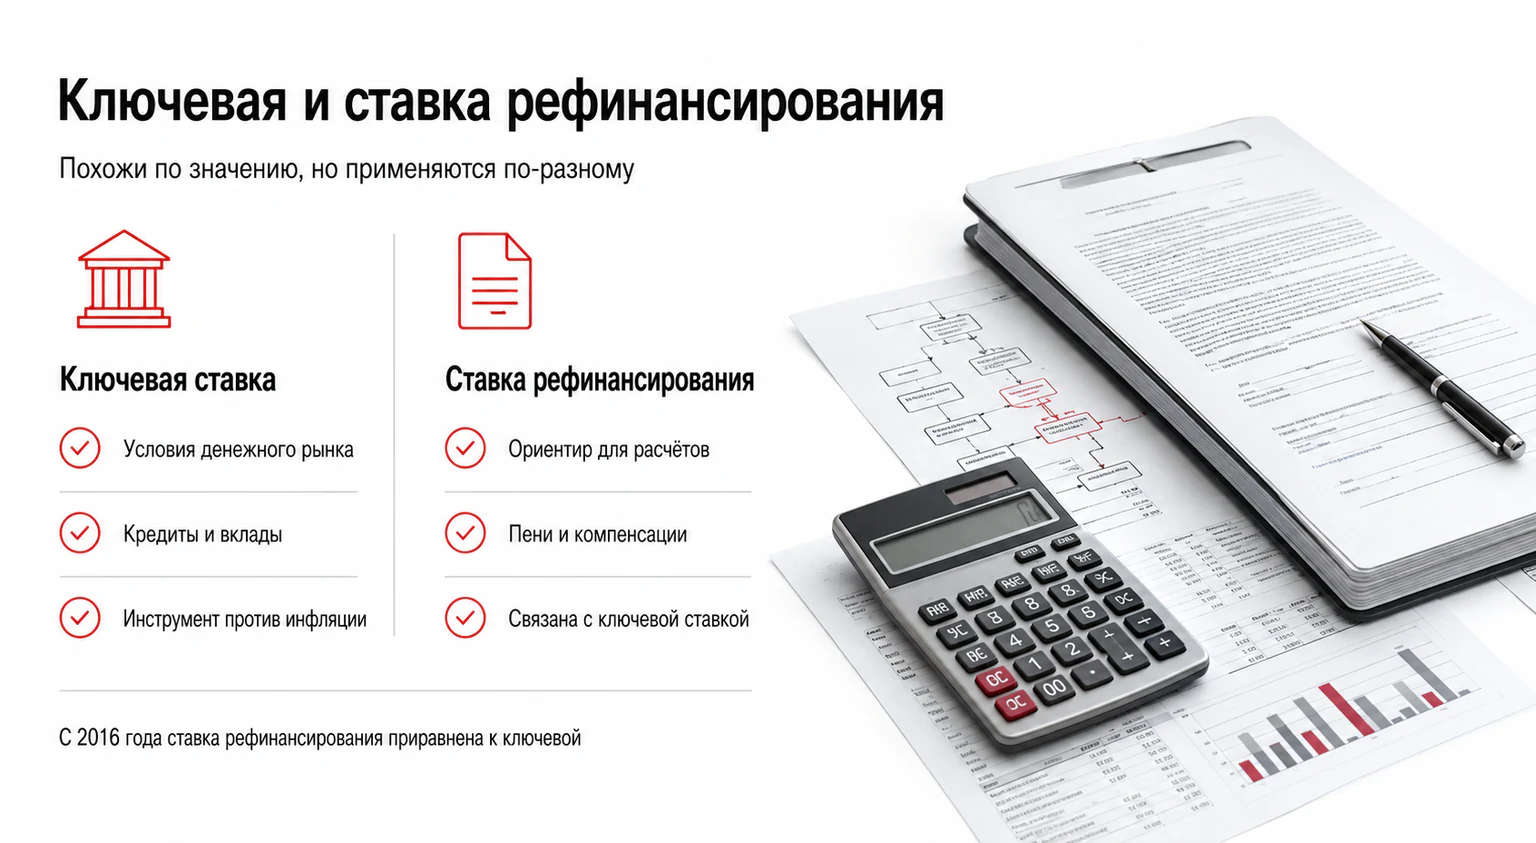
Ключевая ставка является основным инструментом денежно-кредитной политики Банка России и влияет на условия кредитования и сбережений. Ставка рефинансирования с 1 января 2016 года не устанавливается отдельно, её значение меняется вместе с ключевой ставкой. При этом термин «ставка рефинансирования» продолжает использоваться в отдельных правовых и финансовых нормах.
Влияние ставки рефинансирования на экономику
Контроль инфляции
Повышение ставки приводит к удорожанию кредитов, ограничивая потребительский спрос и замедляя рост цен, тогда как её снижение делает заемные средства более доступными, стимулируя экономическую активность. В 2024 году Центральный банк увеличил процент до 21%, чтобы охладить экономику после роста государственных расходов; это решение позволило снизить объём кредитования и удержать инфляцию на приемлемом уровне.
Формирование условий кредитования и депозитов
Коммерческие банки ориентируются на данный процент при установлении условий по кредитам и депозитам, что способствует росту стоимости заемных средств, одновременно повышая доходность вкладов. Увеличение ставки делает кредиты менее доступными, вынуждая компании пересматривать инвестиционные проекты, а население предпочитает сохранять средства в банках, стимулируя сбережения.
Применение ставки в правовых и финансовых расчётах
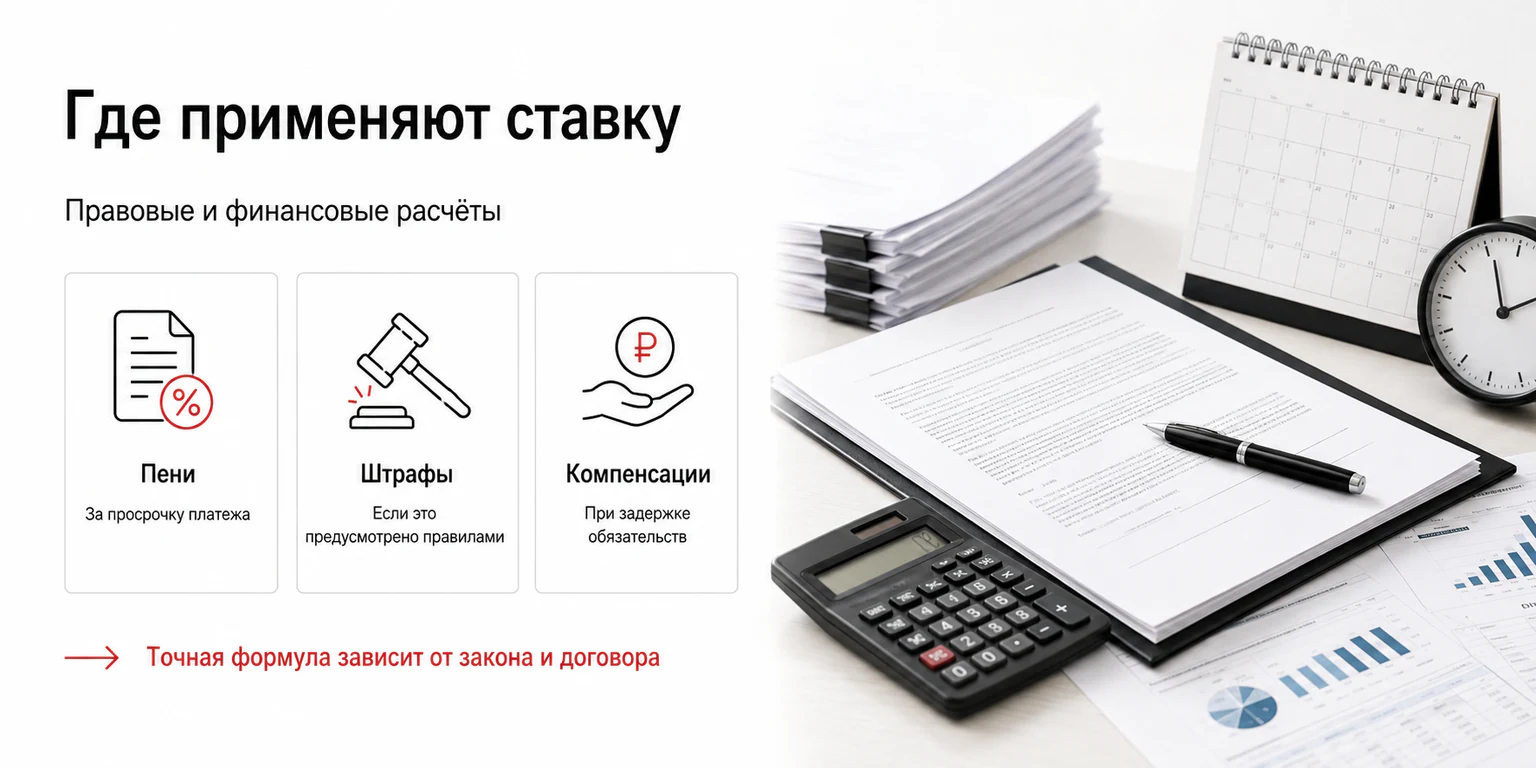
Правила расчёта зависят от вида обязательства. Например, при задержке зарплаты работодатель обязан выплатить работнику денежную компенсацию не ниже 1/150 действующей в соответствующий период ключевой ставки от невыплаченной суммы за каждый день задержки. Налоговые пени рассчитываются отдельно по статье 75 Налогового кодекса РФ. Для организаций в 2026 году применяется дифференцированный порядок: 1/300 ключевой ставки за первые 30 дней, 1/150 за дни с 31-го по 90-й включительно и 1/300 начиная с 91-го дня. Поэтому формулу 1/300 нельзя считать универсальной для любых задолженностей. Если размер процентов по договору займа не установлен, в предусмотренных законом случаях он определяется исходя из ключевой ставки, действовавшей в соответствующие периоды.
Историческая динамика и современное состояние
Эволюция процентной ставки
В 1990-х годах гиперинфляция и экономическая нестабильность приводили к ставкам, достигающим 200% годовых, что делало кредиты доступными лишь в исключительных случаях. В 2000-х годах стабилизация экономики позволила снизить процент до 7–8%, что повысило доступность заемных средств для бизнеса и граждан. В 2010-х годах Центральный банк балансировал между контролем инфляции и стимулированием экономического роста; в этот период ставка колебалась в пределах 7–9%, оставаясь относительно предсказуемой. С 2016 года ставка рефинансирования приравнена к ключевой, что обеспечивает прозрачность системы установления процентных ставок.
Текущее состояние
По состоянию на 6 октября 2026 года ключевая ставка Банка России составляет 14% годовых, такое же значение имеет ставка рефинансирования. Банк России может пересматривать ключевую ставку, поэтому указанное значение нужно обновлять после новых решений. Изменение ключевой ставки влияет на общие условия кредитования и доходность вкладов, а условия конкретных финансовых продуктов устанавливают банки.
Воздействие изменения ставки на граждан и предпринимателей
Стоимость кредитов и ипотечных займов
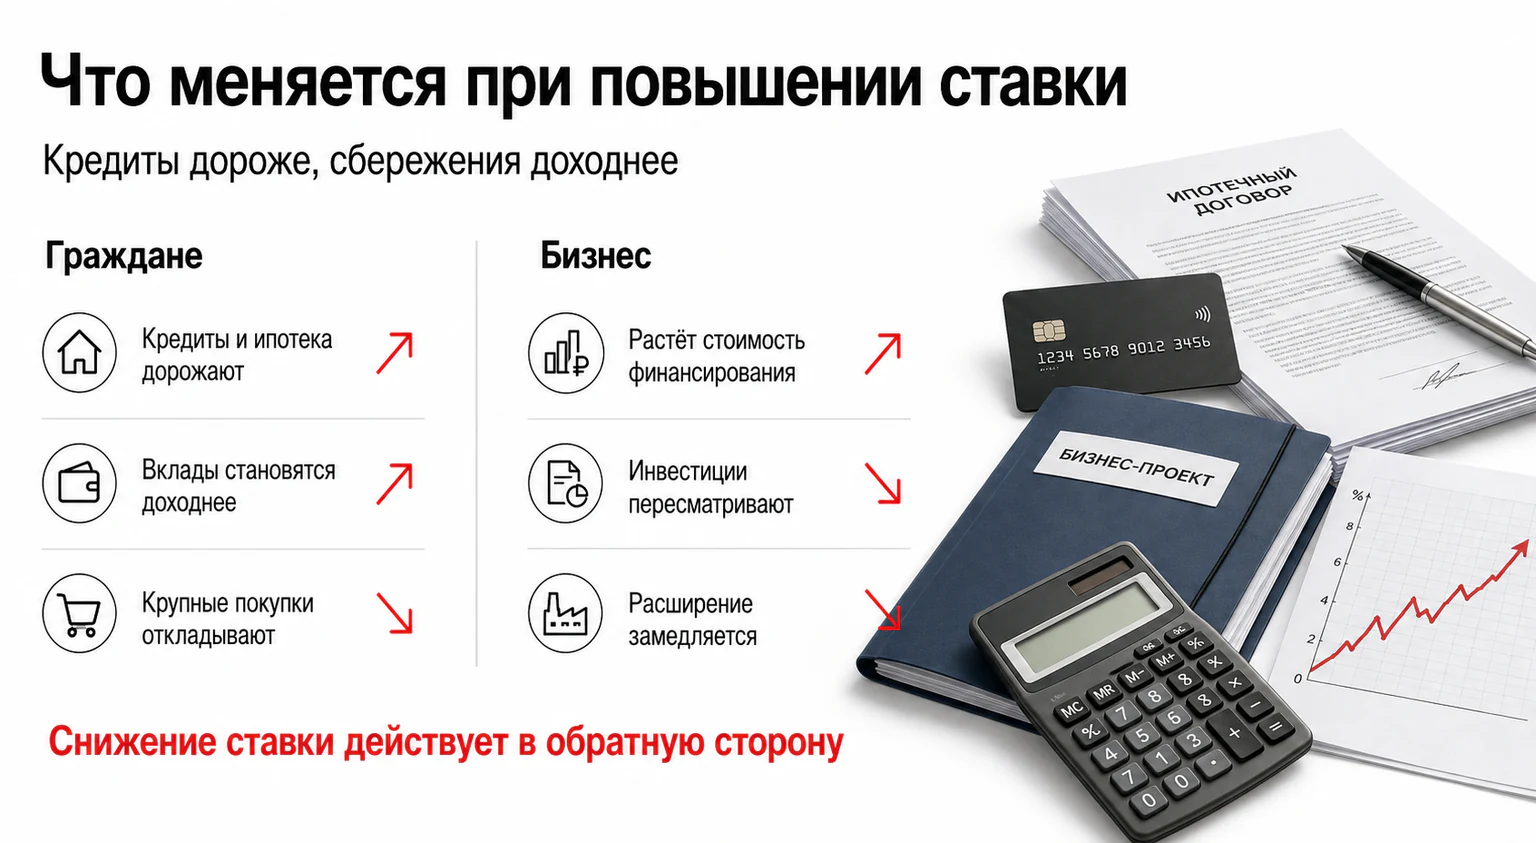
Рост процентного показателя делает кредиты дороже, вследствие чего банки увеличивают процентные ставки, а ипотечные займы становятся менее доступными. Граждане вынуждены откладывать крупные покупки, а компании пересматривать свои инвестиционные проекты; при снижении ставки кредиты дешевеют, что стимулирует спрос на жильё, автомобили и потребительские займы.
Доходность вкладов и сбережений
При увеличении ставки банки предлагают более высокую доходность по депозитам, что побуждает население хранить средства в банках, сокращая потребительские расходы. Снижение процентного показателя, напротив, уменьшает доходность вкладов, вынуждая вкладчиков искать альтернативные пути вложения капитала, такие как недвижимость или ценные бумаги, что приводит к перераспределению финансовых потоков.
Влияние на бизнес и инвестиции
Для предпринимательской деятельности стоимость заемных средств имеет решающее значение, поскольку высокий процент увеличивает операционные расходы и затрудняет развитие, особенно в секторе малого бизнеса. При снижении процентного показателя кредиты становятся доступнее, что стимулирует расширение предприятий, привлечение инвестиций и создание новых рабочих мест; таким образом, изменения в ставке диктуют дальнейшую динамику экономического роста.
Заключение
Ставка рефинансирования выступает универсальным индикатором, определяющим стоимость денег в правовых и финансовых отношениях, начиная от регулирования инфляции и заканчивая расчётом штрафных санкций в договорах. Изменения в её значениях влияют на широкий спектр экономических процессов, задавая вектор развития для граждан, компаний и государства. Что это значит для каждого участника рынка? Ответ на этот вопрос помогает лучше понять, как изменения процентных ставок отражаются на жизни общества.



Нажимая кнопку «Отправить», вы подтверждаете свое согласие на обработку персональных данных